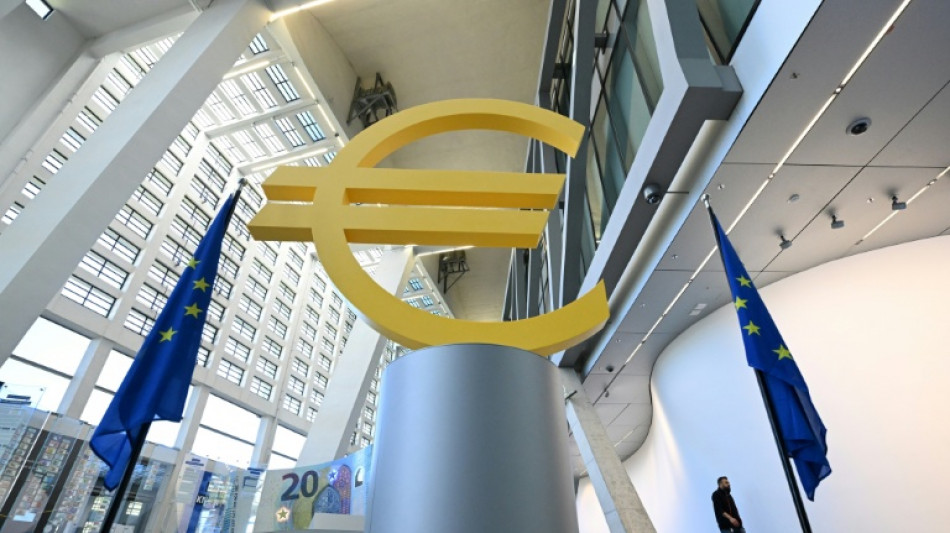
BCE: statu quo attendu sur les taux, les regards tournés vers l'après-Lagarde / Photo: Kirill KUDRYAVTSEV - AFP/Archives
La Banque centrale européenne (BCE) s'est réunie jeudi dans l'ombre de l'annonce du départ anticipé de sa présidente Christine Lagarde, qui éclipse une décision de politique monétaire largement attendue de maintien des taux d'intérêt.
Selon l'institut monétaire, Christine Lagarde a informé le Conseil des gouverneurs ainsi que le président du Conseil européen, António Costa, de son intention de quitter ses fonctions en février 2027, mettant fin à des mois de rumeurs sur ce sujet.
Son successeur sera désigné par les dirigeants de l'Union européenne conformément aux traités.
Cette annonce devrait dominer la conférence de presse prévue à l'issue de la réunion, au terme de laquelle le taux de dépôt devrait rester fixé à 2,5 %, après deux relèvements décidés cette année pour contenir les pressions inflationnistes alimentées par la hausse des prix de l'énergie liées aux tensions au Moyen-Orient, selon les attentes d'économistes.
Mais au-delà de la décision monétaire attendue, l'attention se tourne déjà vers l'après-Lagarde et les équilibres politiques qu'impliquera sa succession.
En quittant son poste dès février, Christine Lagarde laisse notamment au président français Emmanuel Macron la possibilité de participer à sa désignation avant l'élection présidentielle française du printemps 2027.
Le départ de l'ancienne ministre française des Finances ouvre officiellement la succession à la tête de l'institution de Francfort, même si plusieurs noms circulaient déjà depuis des mois, parmi lesquels l'ancien gouverneur de la banque centrale néerlandaise Klaas Knot et Pablo Hernández de Cos, ancien gouverneur de la Banque d'Espagne et actuel responsable à la Banque des règlements internationaux (BRI).
La succession intervient aussi à un moment où plusieurs postes-clés de la BCE doivent être renouvelés, notamment celui du chef économiste Philip Lane.
Au-delà de ce dossier, les responsables monétaires doivent composer avec un environnement économique et financier plus incertain.
- Taux inchangés -
La réunion intervient alors que les taux d'emprunt français évoluent à des niveaux inédits depuis plus de vingt ans, ayant franchi la semaine dernière le seuil de 5% pour la première fois depuis 2002 avant de revenir à 4,92 % jeudi.
Ces tensions reflètent les inquiétudes des investisseurs concernant les finances publiques françaises, le débat autour du budget 2027 et la polarisation de la société à l'approche de l'élection présidentielle.
L'écart de rendement entre les obligations françaises et allemandes à dix ans est remonté au-delà de 1,5 point de pourcentage, un niveau inédit depuis l'automne 2011.
Pour la BCE, cette remontée des rendements agit toutefois comme un durcissement monétaire supplémentaire en renchérissant le coût du crédit pour les ménages et les entreprises.
Elle alimente aussi les craintes d'une contagion à d'autres pays de la zone euro. Les marchés s'interrogent ainsi sur le moment où la BCE pourrait être amenée à intervenir, soit en injectant davantage de liquidités dans le système financier, soit en activant son Instrument de protection de la transmission (TPI).
Mais pour l'heure, une telle éventualité paraît éloignée.
- "Volonté politique limitée" -
"Les moyens d'enrayer l'envolée des taux de rendement sur la dette française doivent être d'abord trouvés en France", a récemment martelé Christine Lagarde.
La tâche s'annonce délicate. Selon Michel Martinez, chef économiste Europe de Société Générale CIB, "stabiliser durablement la dette française nécessiterait un excédent primaire d'environ 2 à 2,5% du PIB, contre un déficit primaire proche de 2,8% actuellement".
Or "la volonté politique de mener un redressement durable paraît aujourd'hui limitée", note-t-il.
La décision de l'institution de Francfort intervient au lendemain de celle de la Réserve fédérale américaine (Fed), qui a comme attendu maintenu ses taux inchangés après son relèvement de septembre.
La plupart des économistes continuent de tabler sur une dernière hausse des taux de la BCE en décembre, lorsque l'institut monétaire disposera de nouvelles prévisions de croissance et d'inflation.
T.Sjoberg--StDgbl