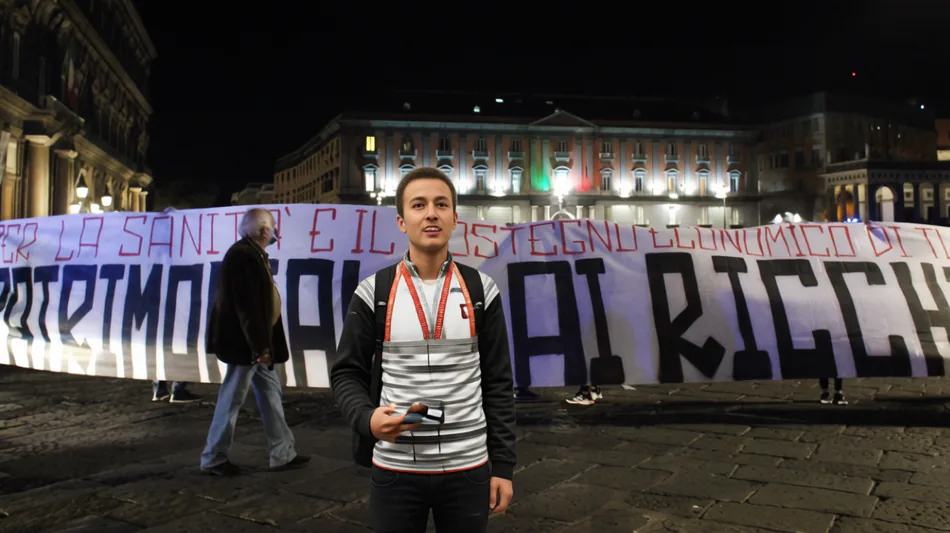
Patrimoniale ai ricchi: il fallimento in California e la necessità di recuperare le tasse ordinarie
La bocciatura della proposta di tassazione dei miliardari in California riapre il dibattito in Italia. Mentre si discute di una tassa straordinaria sui super ricchi, l'analisi evidenzia come la perdita di gettito derivante dal depotenziamento delle imposte patrimoniali ordinarie, come Imu e successioni, abbia già costato al Paese oltre dieci miliardi annui.
La bocciatura della Proposizione 40 nel recente referendum californiano ha rilanciato il dibattito internazionale sulla tassazione dei patrimoni, offrendo spunti di riflessione anche per il contesto italiano. La proposta, che prevedeva un'aliquota del cinque percento sul patrimonio per i cittadini con una ricchezza superiore al miliardo di dollari, è stata respinta dagli elettori. Il successo dell'opposizione alla tassa è stato determinato da uno squilibrio finanziario nelle campagne elettorali: i miliardari hanno investito 379 milioni di dollari nella difesa delle proprie posizioni, contro i soli 35 milioni degli avversari. Nonostante il risultato negativo, la votazione non è stata schiacciante e ha evidenziato come la resistenza popolare alle imposte sul patrimonio sia trasversale, colpendo anche le proposte rivolte specificamente ai ceti più abbienti.
In Italia, il tema sta nuovamente al centro del dibattito politico. Il fronte progressista, con particolare riferimento all'associazione Avs, ha proposto l'introduzione di una tassa patrimoniale straordinaria sui milionari. L'iniziativa prevederebbe un prelievo una tantum per i patrimoni superiori a 5,4 milioni di euro, colpendo circa 60.000 famiglie nel nostro Paese e generando un gettito stimato in 15 miliardi di euro per l'erario. Sebbene la platea interessata sia esigua, la portata finanziaria dell'operazione è significativa.
Per valutare la validità di tale misura, è necessario distinguere tra imposte ordinarie e straordinarie. La tassa patrimoniale proposta in California e quella discussa in Italia sono strumenti eccezionali, non ripetibili nel tempo, da utilizzare solo in circostanze specifiche. Storicamente, figure come Luigi Einaudi hanno sostenuto l'opportunità di tassare le ricchezze accumulate durante periodi di crisi, come il secondo conflitto mondiale. Tuttavia, gli esperti sottolineano che questi prelievi dovrebbero finanziare spese straordinarie, come la riduzione del debito pubblico, e non coprire i costi correnti dello Stato. Utilizzarle per il bilancio ordinario rappresenterebbe un errore economico grossolano.
La resistenza verso le imposte patrimoniali in Italia non è nuova. Nel corso della Seconda Repubblica, sia le governi di destra che quelli di sinistra hanno progressivamente depotenziato le due principali imposte sul patrimonio: l'Ici, oggi Imu, e la tassa sulle successioni. La storia dell'Imu sulla prima casa è emblematica. Introdotto nel 1993 dal governo Amato per fronteggiare una grave crisi finanziaria, il tributo fu eliminato per le abitazioni principali nel 2008 dall'allora premier Silvio Berlusconi. Fu reintrodotta da Mario Monti come Imu per affrontare il collasso economico successivo, per poi essere nuovamente abolita per la prima casa dal governo Renzi nel 2016. Questa convergenza bipartisan ha portato all'eliminazione di un gettito che, al suo picco, ammontava a 4-5 miliardi di euro l'anno, con un costo medio di 250 euro per famiglia. L'abolizione ha contribuito ad aumentare il debito pubblico di una somma equivalente.
Anche la tassa sulle successioni ha subito un percorso complesso. Riformata nel 1972 con un carattere fortemente progressivo e un buon gettito, fu alleggerita dal governo Amato nel 1991 e abolita da Berlusconi nel 2001. Prodi la reintrodusse nel 2006 ma con un carico fiscale drasticamente ridotto. L'attuale imposta è tra le più leggere nei paesi ricchi: l'aliquota massima in Italia è dell'otto percento, contro il trenta percento o più di Germania e Francia. Di conseguenza, mentre in altri paesi questa tassa garantisce entrate pari allo zero punto cinque percento del Pil, in Italia il gettito è minimo. Se l'Italia applicasse un'aliquota simile a quella tedesca, le entrate potrebbero aumentare di 7-8 miliardi di euro. Il Paese rappresenta quindi un'anomalia internazionale.
Depotenziando le imposte patrimoniali ordinarie sulla casa e sulle eredità, l'Italia ha rinunciato a oltre dieci miliardi di euro annui di entrate, contribuendo all'impennata del debito pubblico. Prima di introdurre nuove tasse eccezionali per i super ricchi, sarebbe prioritario recuperare il gettito perduto dalle imposte ordinarie. Una classe politica seria dovrebbe riflettere su questa dinamica alla luce dell'elevato indebitamento nazionale, evitando misure drastiche future e governi tecnici impopolari. Al contrario, puntare esclusivamente sulla tassa dei ricchi potrebbe essere inefficace, dato che i grandi patrimoni sono spesso difficili da tracciare e tassare.
Il caso californiano dimostra come i super ricchi possano convincere l'opinione pubblica che la riduzione delle loro tasse sia un vantaggio per tutti, nascondendo il danno economico complessivo. Tuttavia, nel secondo referendum sulla fiscalità dei redditi elevati in California, è passata a larga maggioranza la Proposizione 3. Questa misura aumenta di due punti percentuali l'aliquota Irpef per i contribuenti con redditi superiori a 371.000 dollari, generando un incasso aggiuntivo di 10-15 miliardi di dollari destinati obbligatoriamente alle scuole pubbliche.
La domanda finale è se questa sia la strada corretta per l'Italia. Probabilmente sì, ma non attraverso nuove tasse, bensì agendo su quelle esistenti, passate e presenti, assicurandone il pagamento da parte di tutti. L'evasione fiscale rimane un problema strutturale, affrontato con tenacia dal governo Meloni negli ultimi anni, ma la questione richiede una riflessione più ampia sulla giustizia tributaria e sulla sostenibilità del debito pubblico.
B.Berglund--StDgbl